

华西证券-深度掘金 SaaS 年报亮点.pdf
免费下载
请仔细阅读在本报告尾部的重要法律声明
[Table_Title]
深度掘金 SaaS 年报亮点
[Table_Title2]
计算机行业周观点
[Table_Summary]
本周观点:
计算机板块周涨幅为 0.1%,落后沪深 300 指数 2.35pct,位列
所有板块中第 21 位。上周大盘出现回暖,多个板块出现明显
反弹,计算机周涨幅仅 0.1%,可见市场对科技股的机会仍比较
慎重的。从个股看,上周涨幅靠前的标的均为前期跌幅较多的
中小市值标的,市场资金抱团的风格仍在松懈。
从计算机板块看,部分公司已经陆续披露了年报,市场聚焦
2021 一季度业绩和全年增长预期。我们认为,因贝塔因素导致
的板块性的机会在 2021 年出现的概率不大,精选个股或将成
为 2021 年计算机板块最重要的选股策略,抓住行业景气度高
的主线如云计算 SaaS、人工智能、智能驾驶等主线,精选高增
长优质个股有望获得更多的超额收益。
► 观点 1: 20 年 SaaS 公司业绩亮眼,成长属性突出
1)收入端,金山办公、微盟集团、中国有赞、明源云成长性
优势明显,2020 年收入增速均在 35%以上。
2)利润端,金山办公、泛微网络、中国有赞、广联达业绩增
长亮眼,2020 年净利润增速超过 40%。
3)若剔除非经常性因素,2020 年金蝶国际、明源云、微盟集
团均实现盈利。
4)单拆云业务,用友网络、金蝶国际、广联达、金山办公、
明源云 SaaS 业务增速超 50%,成长属性特征非常突出。
► 观点 2:年初回调估值处于合理区间,21 年高增可期
1)2020 年 Q3 以来,主流 SaaS 公司股价相较最高点均出现明
显回调, 其中 金蝶国 际、中 国有赞 、微 盟集团 分别回 调了
37%、40%、43%。
2)A+港股主流 SaaS 上市公司市值出现 3 个梯队,千亿级、
700 亿级、400 亿级,用友网络和金山办公市值维持在千亿
级。
3)估值角度,金山办公和明源云位列第一梯队,主流 PS 估值
在 10-20 倍,具备一定的估值优势。
4)2021 年,用友有望进入百亿收入量级,微盟、有赞、金
山、明源云业务增速有望超过 40%。
5)2021 年 Q1 季度 A+港股主流 SaaS 公司高增长仍将持续,行
业保持高景气。
投资建议:2020 年 A+港股主流 SaaS 上市公司业绩表现非常亮
眼,而估值受到外部环境因素有了明显的回调,当前具备一定的
估值优势。从行业景气度来看,2021 年 SaaS 板块仍将保持高速
增长,我们认为,各细分赛道具备产业链定价能力的公司有望巩
固市场地位,获得长足的发展。
1)云计算 SaaS 主线:我们重点推荐企业级 SaaS 龙头用友网
评级及分析师信息
[Table_IndustryRank]
行业评级:
推荐
[Table_Pic]
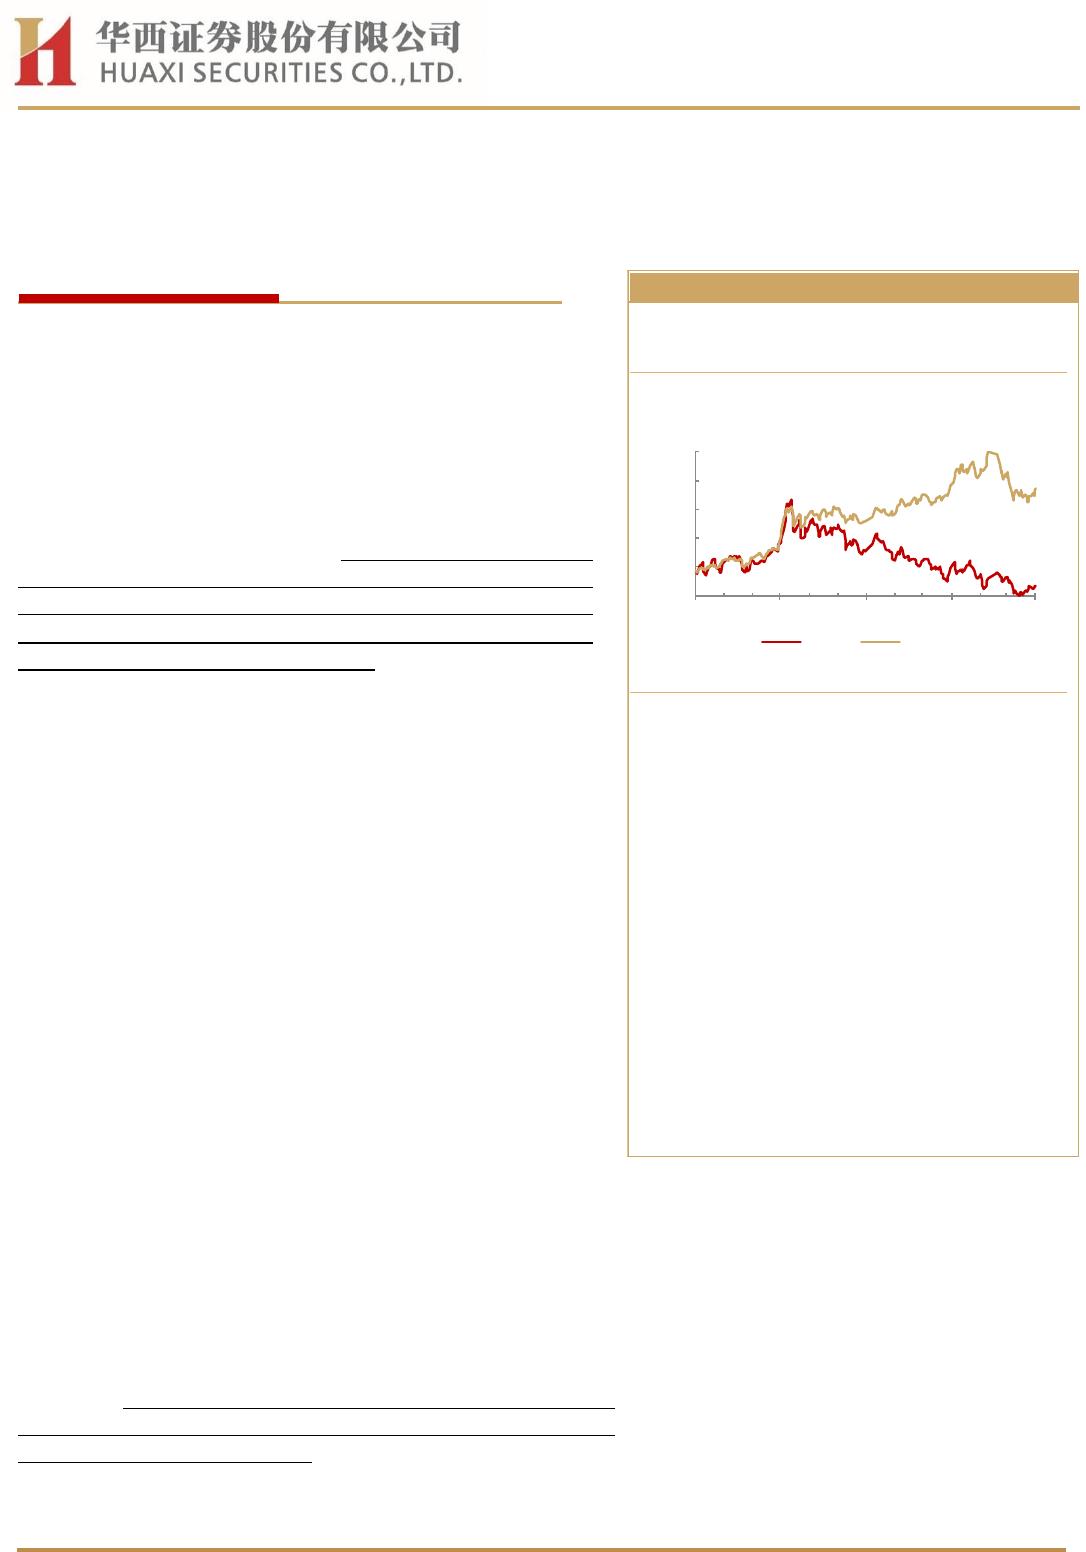
行业走势图
[Table_Author]
分析师:刘泽晶
邮箱:liuzj1@hx168.com.cn
SAC NO:S1120520020002
联系电话:
分析师:刘忠腾
邮箱:liuzt1@hx168.com.cn
SAC NO:S1120520050001
联系电话:0755-82533391
研究助理:孔文彬
邮箱:kongwb@hx168.com.cn
SAC NO:S1120520090002
联系电话:
-11%
2%
15%
29%
42%
56%
2020/04 2020/07 2020/10 2021/01 2021/04
计算机 沪深300
证券研究报告|行业研究周报
仅供机构投资者使用
[Table_Date]
2021 年 04 月 05 日
版权归华西证券所有,请勿转发。 p1
版权归华西证券所有,请勿转发。 p1
证券研究报告|行业研究周报
请仔细阅读在本报告尾部的重要法律声明
2
19626187/21/20190228 16:59
络、办公软件龙头金山办公(与中小盘联合覆盖)、超融合领军
深信服;港股受益标的包括金蝶国际、明源云、中国有赞、微盟
集团等。
2)智能驾驶主线:重点推荐车载 OS 龙头中科创达、智能座舱龙
头德赛西威(与汽车联合覆盖)、高精度地图领军四维图新。
3)人工智能主线:我们重点推荐智能语音龙头科大讯飞。
5)工业软件主线:我们重点推荐国产 CAD 龙头中望软件、智能
制造领军能科股份(与电新组联合覆盖),此外中控技术(与机
械组联合覆盖)也是行业趋势受益标的。
5)金融科技主线:我们重点推荐证券 IT 恒生电子,此外,宇信
科技、长亮科技、同花顺均迎景气上行。
风险提示
疫情的影响导致宏观经济下滑、市场系统性风险、科技创新政
策落地不及预期、中美博弈突发事件。
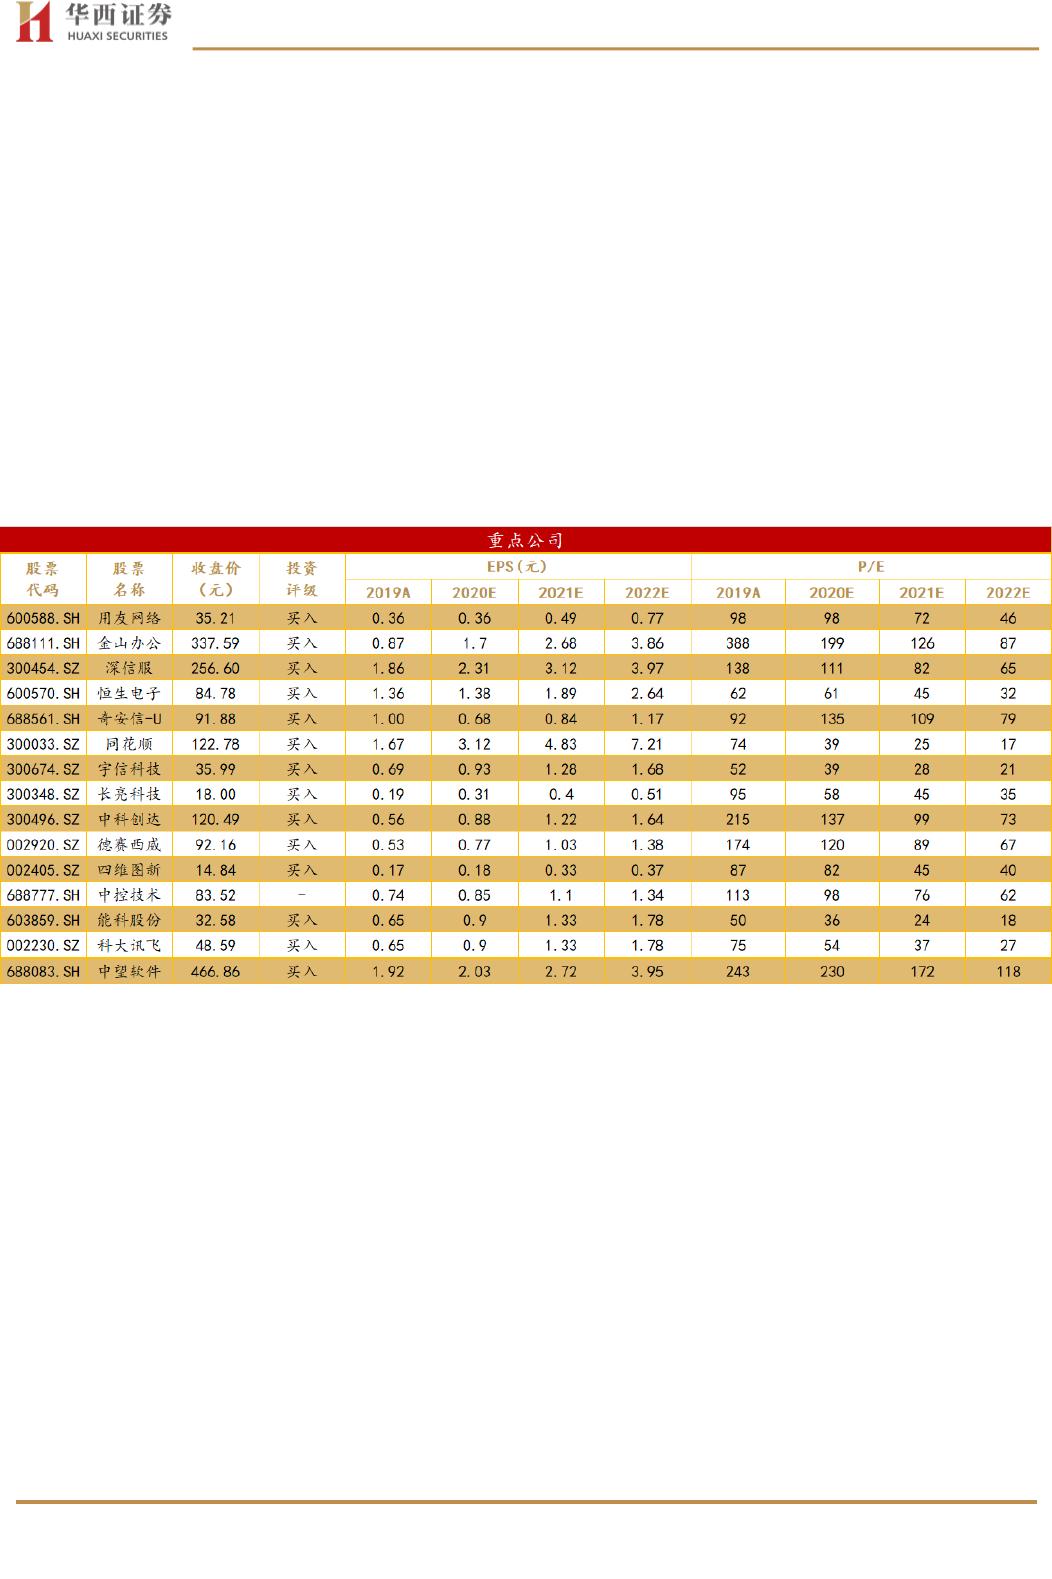
盈利预测与估值
资料来源:wind、华西证券研究所
注:德赛西威(与汽车联合覆盖)、金山办公(中小盘组联合覆盖)、能科股份(与电新组联合覆盖)、中控技术(与机械组联合覆
盖)。
版权归华西证券所有,请勿转发。 p2
版权归华西证券所有,请勿转发。 p2
of 29
免费下载
【版权声明】本文为墨天轮用户原创内容,转载时必须标注文档的来源(墨天轮),文档链接,文档作者等基本信息,否则作者和墨天轮有权追究责任。如果您发现墨天轮中有涉嫌抄袭或者侵权的内容,欢迎发送邮件至:contact@modb.pro进行举报,并提供相关证据,一经查实,墨天轮将立刻删除相关内容。
下载排行榜
评论